


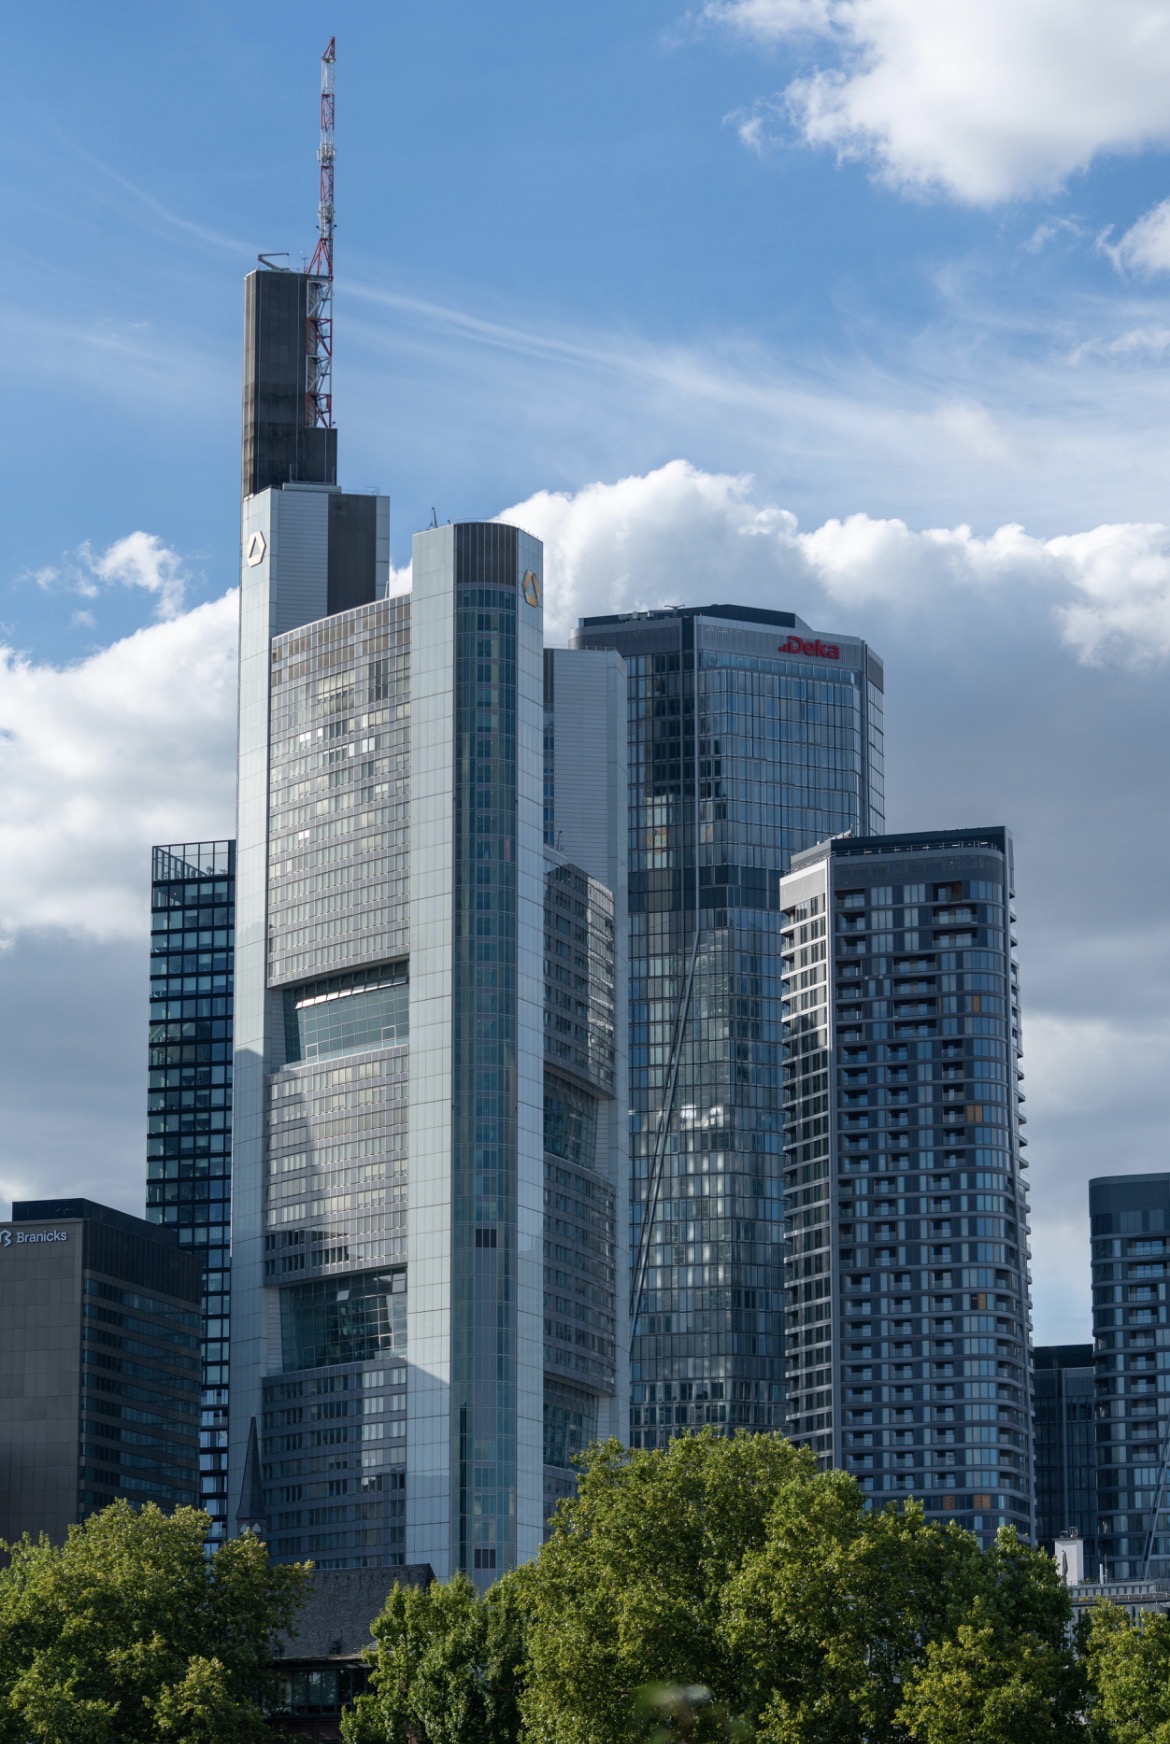
En Frankfurt, donde se toman algunas de las decisiones financieras más importantes de Europa, el futuro de uno de los principales bancos alemanes podría terminar decidiéndose también en Milán y Bruselas. No se trata únicamente de una adquisición empresarial. La operación que UniCredit impulsa sobre Commerzbank ha terminado convirtiéndose en una prueba de hasta dónde está dispuesta a llegar la integración bancaria europea.
El viernes 9 de octubre, UniCredit notificó formalmente a la Comisión Europea su proyecto de adquisición de Commerzbank. Bruselas fijó el 16 de noviembre como fecha límite para concluir su examen preliminar. Hasta entonces, las autoridades deberán determinar si la operación plantea problemas de competencia que exijan compromisos adicionales o una investigación más profunda. La autorización europea, por sí sola, tampoco supondría que todos los requisitos para completar la toma de control estuvieran resueltos.
El movimiento llega después de una larga acumulación de participaciones. En julio, UniCredit comunicó que las acciones ofrecidas durante su oferta pública representaban el 17,60% del capital de Commerzbank. Sumadas a su participación directa del 26,77% y a los instrumentos financieros vinculados a otro 3,22%, elevarían su posición total al 47,59%. Según los cálculos del banco italiano, ese porcentaje equivaldría al 49,65% de los derechos de voto, una vez completadas las transferencias correspondientes.
La diferencia entre poseer una parte importante del capital y ejercer el control efectivo de una institución es, precisamente, una de las cuestiones que todavía deben resolverse.
Detrás de esta estrategia se encuentra Andrea Orcel, consejero delegado de UniCredit, cuya apuesta por Commerzbank comenzó a adquirir dimensión pública en 2024. Su objetivo se inscribe en una transformación más amplia del negocio bancario europeo: aumentar la escala, repartir los costes tecnológicos entre más clientes y fortalecer la capacidad de financiación en un mercado donde las grandes entidades estadounidenses mantienen una considerable ventaja de tamaño.
Pero Commerzbank no es una entidad cualquiera dentro de Alemania. Su actividad está estrechamente relacionada con la financiación de empresas medianas y pequeñas, una parte esencial de la estructura productiva del país. Para Berlín, conservar esa función no es una cuestión secundaria. Es una preocupación económica que va más allá de la identidad nacional del banco.
El Gobierno alemán mantiene una participación cercana al 13,3% en Commerzbank y ha expresado su interés en que la entidad conserve su sede y su cotización bursátil en Frankfurt. También busca garantías sobre la continuidad de las decisiones estratégicas en Alemania y sobre el apoyo crediticio a su tejido empresarial.
La resistencia inicial a UniCredit ha dado paso a conversaciones más concretas. El debate ya no gira exclusivamente alrededor de quién será el principal accionista, sino de qué ocurrirá con la entidad, sus trabajadores y sus clientes si cambia su centro de influencia.
Commerzbank, mientras tanto, no atraviesa una crisis de resultados que haga inevitable su venta. Durante el primer semestre de 2026 obtuvo un beneficio neto de 1.800 millones de euros, un récord para ese período, y elevó sus ingresos un 7%, hasta los 6.500 millones. Su dirección defiende la estrategia independiente Momentum 2030, con la que pretende aumentar la rentabilidad mediante crecimiento, digitalización y mejoras operativas.
Estos resultados fortalecen el argumento de quienes consideran que el banco puede seguir generando valor sin integrarse en otro grupo. También complican la negociación: cuanto mejores son sus perspectivas individuales, mayores pueden ser las exigencias de sus accionistas y dirigentes ante cualquier cambio de control.
UniCredit, por su parte, contempla la participación alemana como una inversión estratégica de largo plazo. La posible integración permitiría ampliar su presencia en el mayor mercado de Europa, aunque los beneficios dependerían de la capacidad para coordinar operaciones, administrar riesgos y obtener eficiencias reales. El tamaño de una entidad no garantiza por sí mismo mejores servicios ni una mayor rentabilidad.
Para la Unión Europea, la cuestión tiene una dimensión adicional. Durante años, las instituciones comunitarias han defendido la necesidad de completar la unión bancaria y reducir la fragmentación financiera del continente. Sin embargo, cuando una operación concreta amenaza con trasladar parte del poder de decisión sobre una institución relevante fuera de sus fronteras, aparecen límites políticos que no siempre figuran en los balances.
Tampoco conviene ignorar los posibles efectos sobre los clientes. Una banca más integrada podría financiar proyectos internacionales de mayor envergadura, invertir más en tecnología y aprovechar economías de escala. Pero una mayor concentración también exige vigilar la competencia, las condiciones del crédito y la continuidad de los servicios empresariales. Una operación favorable para los accionistas no necesariamente produce los mismos resultados para todos los usuarios.
El Banco Central Europeo deberá valorar los aspectos prudenciales que correspondan, mientras la Comisión Europea examina las implicaciones para la competencia. Son responsabilidades distintas, y ninguna elimina la necesidad de acuerdos societarios y de cumplir las condiciones regulatorias pendientes.
La fecha del 16 de noviembre representa, por tanto, una etapa importante, no el desenlace definitivo de una historia que lleva más de dos años desarrollándose.
El caso UniCredit-Commerzbank resume una de las contradicciones de la economía europea contemporánea. El continente aspira a contar con instituciones financieras capaces de competir con los grandes grupos internacionales, pero sus economías nacionales siguen considerando estratégicos a los bancos que financian sus empresas.
En esa tensión se decidirá algo más que el futuro de dos entidades. Se pondrá a prueba si Europa está preparada para convertir su integración financiera en una realidad también cuando el capital cruza las fronteras y cambia de manos.