



Argentina parece avanzar a dos velocidades. Una se observa en los indicadores que el Gobierno presenta como prueba de la estabilización: menor inflación, disciplina fiscal y nuevas inversiones en actividades exportadoras. La otra aparece en las fábricas con menos pedidos, en las persianas que bajan y en las familias que siguen calculando cuánto pueden gastar al llegar a fin de mes. Las dos forman parte de la misma economía.
Después de casi tres años de reformas impulsadas por el presidente Javier Milei, el debate ya no gira únicamente en torno a la necesidad de ordenar las cuentas públicas. La pregunta es si ese orden está creando las condiciones para una recuperación que alcance también al comercio, a la industria y al empleo privado formal. Los datos más recientes sugieren que la respuesta todavía está lejos de ser uniforme.
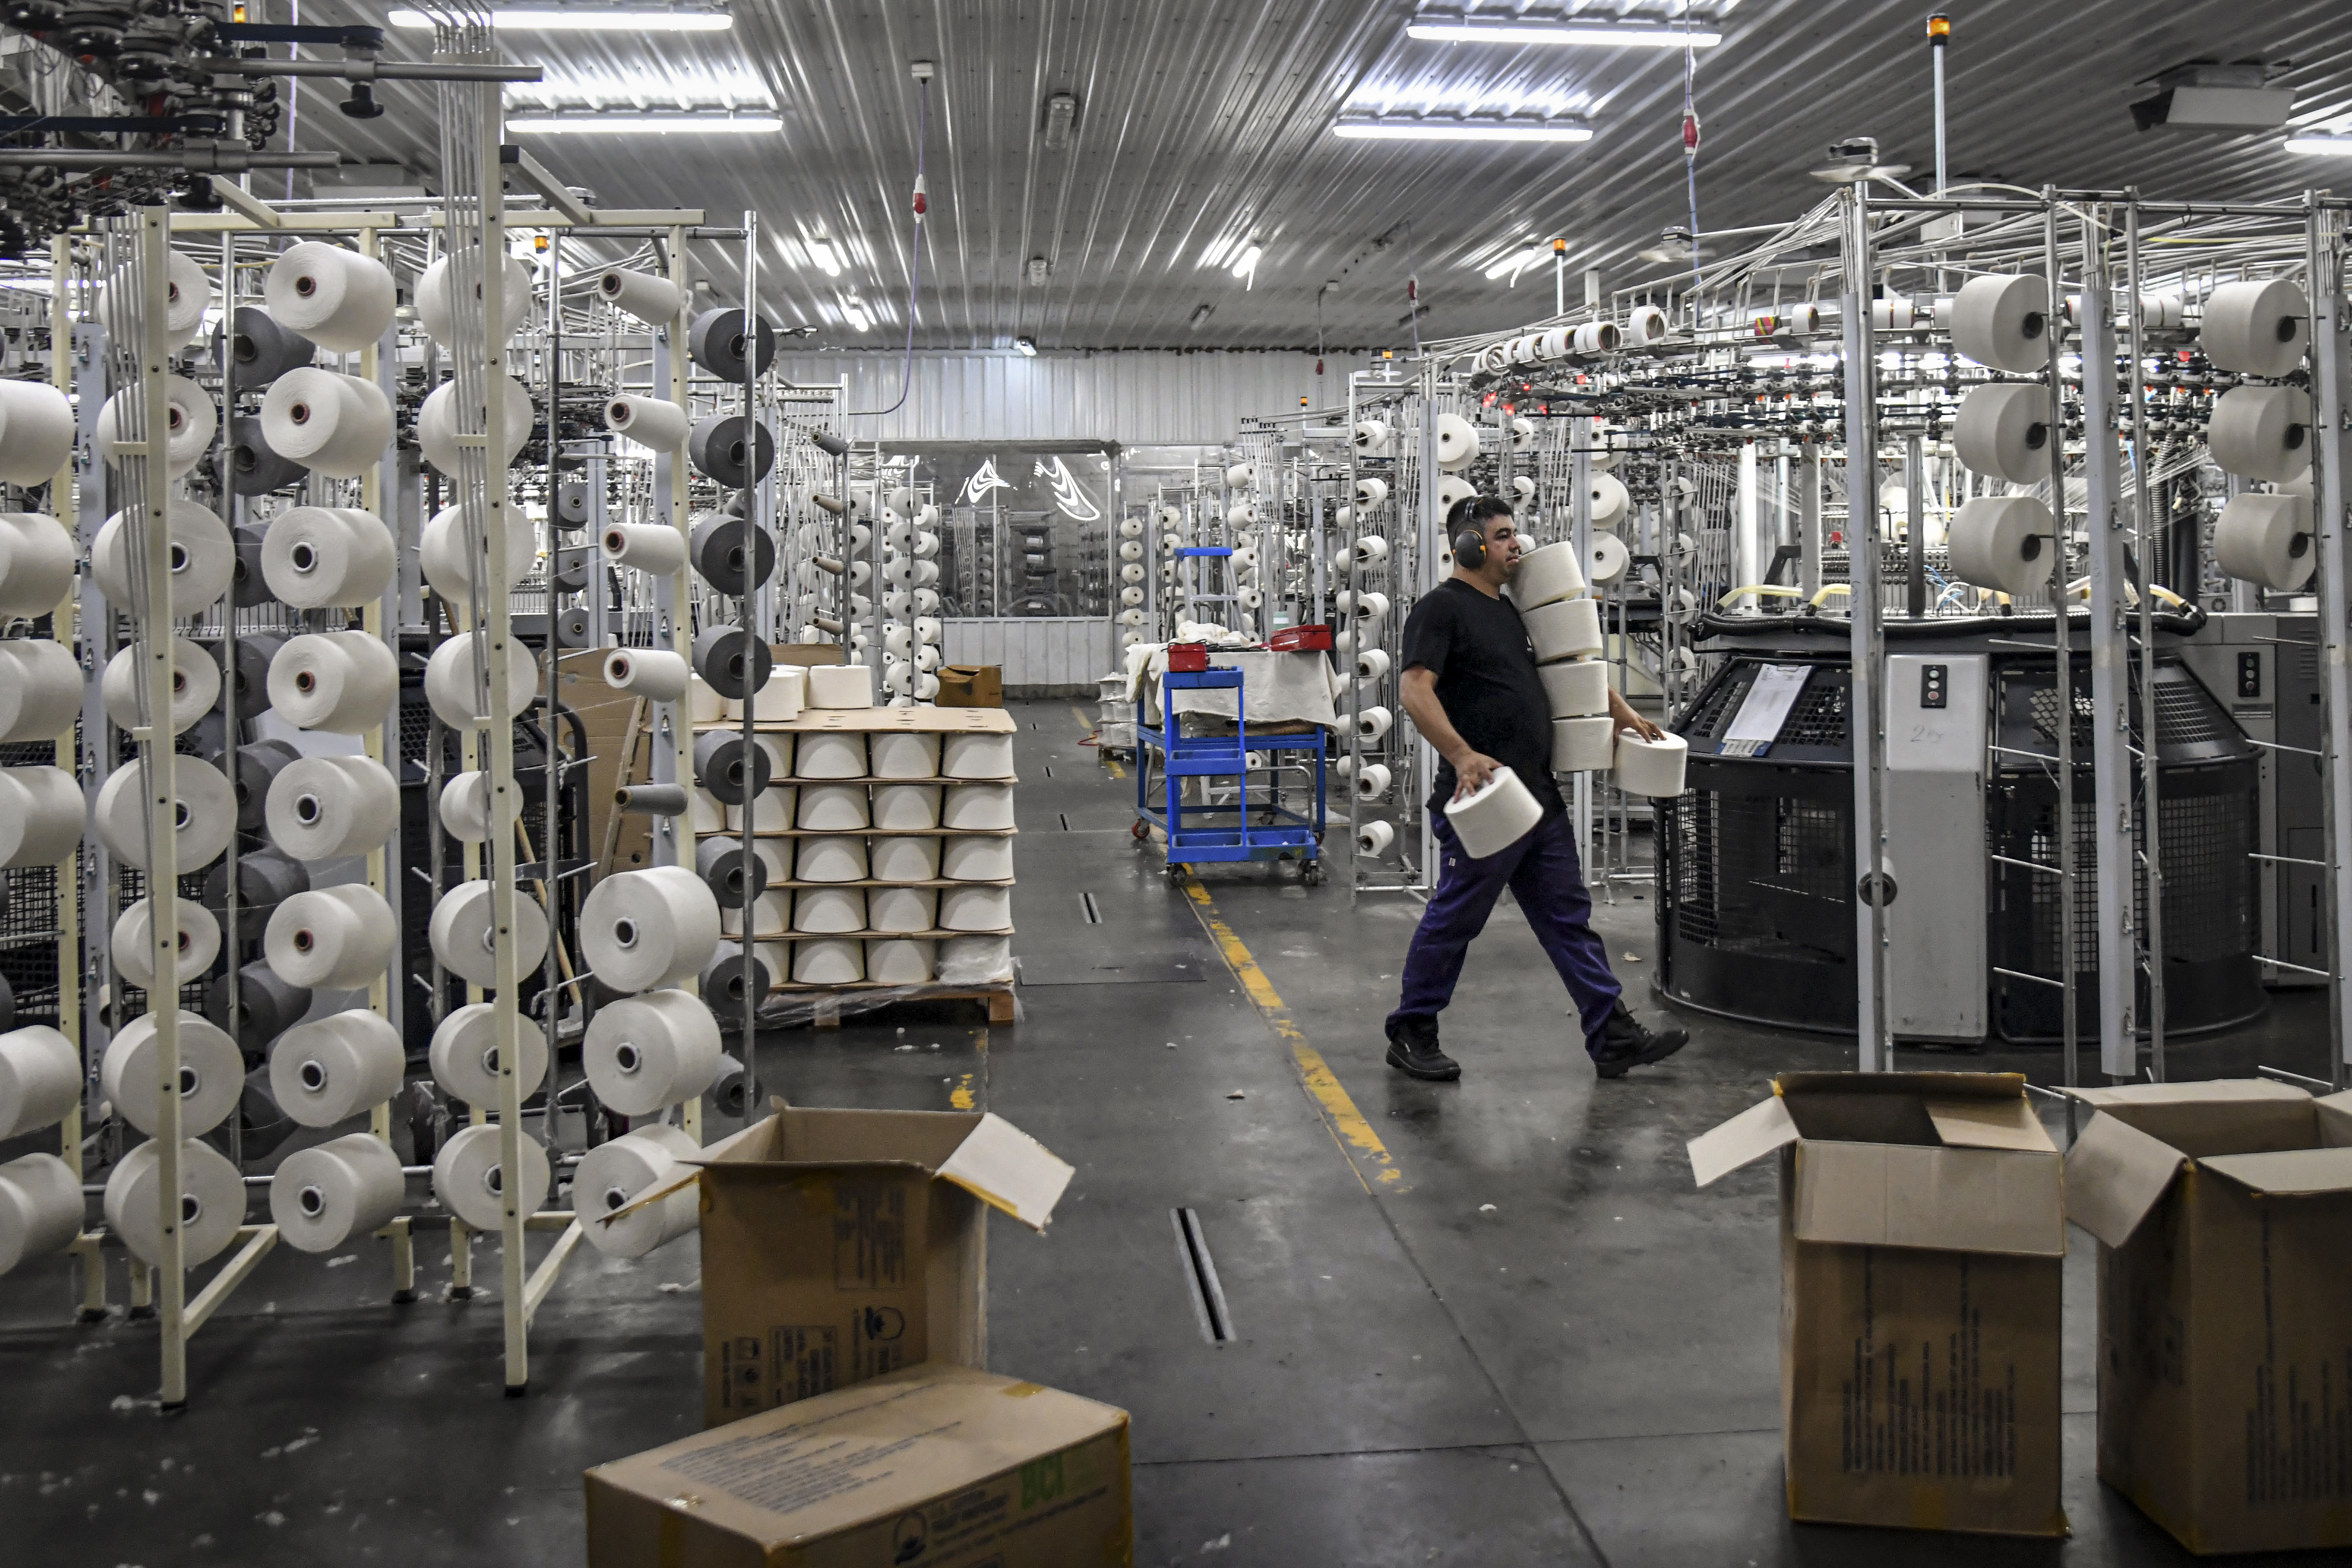
Una investigación publicada por Reuters el 2 de noviembre retrató el caso de Eseka, fabricante de prendas y ropa interior en Buenos Aires. La empresa, propietaria de marcas como Cocot y Dufour, continúa produciendo millones de artículos mensuales, pero sus responsables describen una caída de ventas cercana al 40% desde finales de 2023. La demanda débil y la competencia de productos importados han obligado a reducir personal y mantener parte de la maquinaria sin utilizar.
El caso ilustra una dificultad que no termina en el sector textil. Cuando un hogar reduce sus compras, la consecuencia se transmite a supermercados, distribuidores, transportistas y fabricantes. En Argentina, el consumo de las familias representa aproximadamente dos tercios del producto interior bruto. Por eso, una reducción prolongada del gasto interno puede neutralizar parte de los avances conseguidos en otras actividades.
Según las mediciones de la consultora Scentia citadas por Reuters, las ventas de productos de consumo masivo acumularon una caída del 2,7% entre enero y septiembre de 2026 frente al mismo período del año anterior. El indicador sigue distintas vías comerciales, incluidos supermercados, pequeños establecimientos y plataformas digitales. No equivale a medir todo el consumo privado, pero permite observar qué sucede con compras recurrentes de millones de personas.
Para una familia, el ajuste puede consistir en elegir una marca más barata o postergar gastos que antes eran habituales. Para una pyme, significa repartir los mismos costes fijos entre menos ventas. Y para una industria, puede implicar turnos reducidos, inversión aplazada y menores pedidos a sus proveedores. Son decisiones individuales que, cuando se repiten en miles de empresas, terminan modificando la actividad nacional.
Las estadísticas oficiales confirman que parte de ese tejido productivo atraviesa dificultades. El Instituto Nacional de Estadística y Censos, INDEC, registró en agosto una caída interanual del 3,2% en la producción manufacturera. Entre enero y agosto, el retroceso acumulado fue del 2,7%. La capacidad instalada industrial se utilizó en un 58,5%, por debajo del 59,6% observado un año antes.
Una utilización del 58,5% no significa que todas las fábricas trabajen al mismo ritmo ni que la diferencia hasta el 100% pueda transformarse inmediatamente en producción. Pero sí indica que existe infraestructura disponible sin aprovechar plenamente, una señal preocupante para empresas que necesitan amortizar equipos, mantener trabajadores y financiar inventarios.
El comercio y la construcción presentan también dificultades. Los datos de actividad citados por Reuters señalan retrocesos interanuales en agosto del 3,5% para el comercio mayorista y minorista y del 2,5% para la construcción. No todas las ramas se comportan igual, pero las tres actividades comparten una exposición elevada a la demanda interna.
Otro indicador permite dimensionar el ajuste. El Monitor Mensual de Empresas de Fundar, elaborado a partir de registros de la Superintendencia de Riesgos del Trabajo, contabilizó 480.067 empresas empleadoras en julio de 2026. Eran 32.290 menos que en noviembre de 2023, una reducción del 6,3%. Solo entre junio y julio desaparecieron 948 empleadores del saldo neto del registro.
Conviene distinguir el dato de una cifra de quiebras. La estadística registra el número de personas físicas o jurídicas con al menos un trabajador formal y refleja altas y bajas del sistema. La reducción neta no permite asegurar que exactamente 32.290 sociedades hayan cerrado definitivamente. Sí revela, en cambio, un debilitamiento persistente de la base de empleadores registrados.
El empleo formal constituye una de las piezas más sensibles de esta evolución. Las empresas que suspenden proyectos o reducen operaciones no siempre pueden recuperar rápidamente a sus trabajadores cuando aparecen nuevos pedidos. La pérdida de puestos también afecta al consumo del barrio, a los proveedores locales y a la recaudación que financia servicios públicos.
La apertura de importaciones añade una dimensión compleja. El Gobierno sostiene que una mayor competencia puede abaratar productos, ampliar la oferta y estimular la productividad. Para los consumidores, encontrar artículos más económicos representa un beneficio real, especialmente después de años de inflación elevada. Pero para fabricantes que operaban con un mercado más protegido, el cambio exige una adaptación rápida en costes, calidad y escala.
No todas las empresas disponen del mismo margen para hacerlo. Una fábrica que acumula obligaciones financieras, utiliza maquinaria antigua o depende de una demanda en retroceso tiene menos posibilidades de modernizarse que un grupo internacional con acceso a crédito y proveedores diversificados. La competencia puede incentivar mejoras, pero sus costes de transición no desaparecen por el hecho de que la reforma persiga objetivos de largo plazo.
La otra cara del balance argentino se encuentra en la energía, la minería y determinados negocios agrícolas. Las inversiones asociadas a Vaca Muerta, las exportaciones de hidrocarburos y la demanda de minerales ofrecen oportunidades para ampliar el ingreso de divisas. En agosto, el índice de producción industrial minera creció un 8,4% interanual, según el INDEC. Son actividades esenciales para la financiación externa del país.
Sin embargo, la expansión de sectores exportadores no compensa de manera automática la contracción de otros negocios. Un proyecto minero puede demandar mucho capital y trabajadores especializados, pero no necesariamente absorber a las personas que pierden su empleo en una confección textil o en un comercio de Buenos Aires. También puede crecer en provincias distintas de aquellas donde se concentran las pérdidas laborales.
Esa diferencia territorial y sectorial explica por qué dos observadores pueden describir panoramas aparentemente opuestos sin que ninguno esté mirando una realidad inexistente. El inversor que sigue la energía argentina puede encontrar oportunidades. El comerciante que depende de las ventas domésticas puede experimentar un deterioro considerable. Para evaluar el conjunto, hay que observar ambas perspectivas.
La desinflación constituye uno de los avances más significativos de los últimos años. El índice de precios al consumidor aumentó un 1,9% en septiembre de 2026, según el INDEC, una tasa mensual muy inferior a las registradas durante los episodios más graves de la crisis anterior. La mejora ayuda a reducir incertidumbre y facilita la planificación de contratos, salarios e inversiones.
Pero menos inflación no equivale a precios más bajos. Los bienes y servicios pueden seguir encareciéndose, aunque lo hagan más lentamente. Si los ingresos familiares no recuperan el poder adquisitivo perdido, la caída de la tasa de inflación no se traduce necesariamente en una mejora inmediata de su capacidad de compra. Esa distancia entre el indicador y la experiencia cotidiana es central para comprender el descontento económico.
En el primer semestre de 2026, el 32,3% de las personas de los 31 aglomerados urbanos relevados por el INDEC vivía por debajo de la línea de pobreza. La cifra supone una mejora frente a los máximos de la crisis de 2024, pero también un aumento respecto de la segunda mitad de 2025. La tasa de desempleo se situó en el 7,9% en el segundo trimestre de este año.
Estos indicadores no permiten atribuir cada cambio a una sola decisión de política económica. Argentina arrastra desequilibrios acumulados durante décadas, y los resultados actuales también dependen de las condiciones internacionales y de la evolución de los ingresos. Sin embargo, sí muestran que la estabilización macroeconómica convive todavía con dificultades sociales que no pueden tratarse como un detalle secundario.
Las perspectivas de actividad añaden otra incógnita. El producto interior bruto se contrajo un 0,6% en el segundo trimestre frente al primero. Algunos economistas estiman que volvió a caer entre julio y septiembre, lo que configuraría una recesión técnica bajo la definición habitual de dos trimestres consecutivos de descenso. Esa hipótesis debe seguir tratándose como una estimación hasta que se publiquen los datos oficiales completos.
Para las entidades financieras y los inversores internacionales, el desenlace importa. Una inflación más controlada puede abrir el camino a condiciones de financiación menos exigentes. Pero una demanda débil y empresas con balances deteriorados elevan la prudencia de quienes prestan dinero. El crecimiento sostenido requiere algo más que estabilidad nominal: necesita compradores, proyectos rentables y capacidad de devolver los créditos.
El Ejecutivo argentino defiende que la recuperación no será simultánea para todos los sectores y mantiene su orientación hacia la disciplina fiscal, la desregulación y la competencia. Sus críticos cuestionan la velocidad del ajuste y advierten que, sin una transición más gradual, parte del tejido productivo podría no sobrevivir para aprovechar una eventual expansión futura. Son dos interpretaciones distintas de los costes y los beneficios del mismo proceso.
La experiencia argentina interesa también al resto de América Latina. Muchos países buscan atraer inversión, mejorar sus cuentas públicas y reducir los obstáculos al crecimiento. El caso argentino recuerda que la evolución de los indicadores financieros y la situación de las familias pueden tomar caminos diferentes durante años, y que el resultado de una reforma depende tanto de su diseño como de la capacidad de adaptación de las empresas.
El desafío no consiste en escoger entre estabilidad y economía real. Consiste en conseguir que una refuerce a la otra. Argentina necesita divisas e inversión, pero también un mercado interno capaz de sostener empleo, consumo y empresas competitivas. Las cifras muestran oportunidades que empiezan a materializarse y costes que siguen acumulándose en otros sectores.
La pregunta que definirá la próxima etapa es cuánto tardarán en encontrarse esas dos Argentinas. Porque contener la inflación es un paso importante. Lograr que esa mejora alcance al salario, al empleo y a las pequeñas empresas es la prueba que todavía queda pendiente.