



MercadoLibre vende más, entrega más paquetes y mueve más dinero por sus plataformas. Sin embargo, el crecimiento que ha convertido a la compañía en una de las empresas más influyentes de América Latina vuelve a plantear una pregunta incómoda: ¿cuánto cuesta sostenerlo?
El gigante del comercio electrónico y los servicios financieros presentó el miércoles 4 de noviembre sus resultados del tercer trimestre de 2026. Los ingresos netos y financieros alcanzaron los 10.750 millones de dólares, un 45% más que un año antes. El volumen bruto de mercancías comercializadas llegó a 23.000 millones, con un crecimiento del 38%, mientras que el volumen total de pagos procesados ascendió a 109.000 millones de dólares, un 53% más.
Son cifras que reflejan una expansión considerable. MercadoLibre no solo atrae a nuevos compradores y vendedores: consigue que los clientes utilicen con mayor frecuencia sus servicios de comercio, pagos y financiación. Pero la bolsa no se conformó con el ritmo de las ventas.
La compañía obtuvo un beneficio neto de 448 millones de dólares, frente a los 421 millones del mismo trimestre de 2025. El incremento fue de aproximadamente el 6%, por debajo de los 476 millones que esperaban los analistas consultados por LSEG. En las operaciones posteriores al cierre, las acciones llegaron a caer alrededor de un 8%.
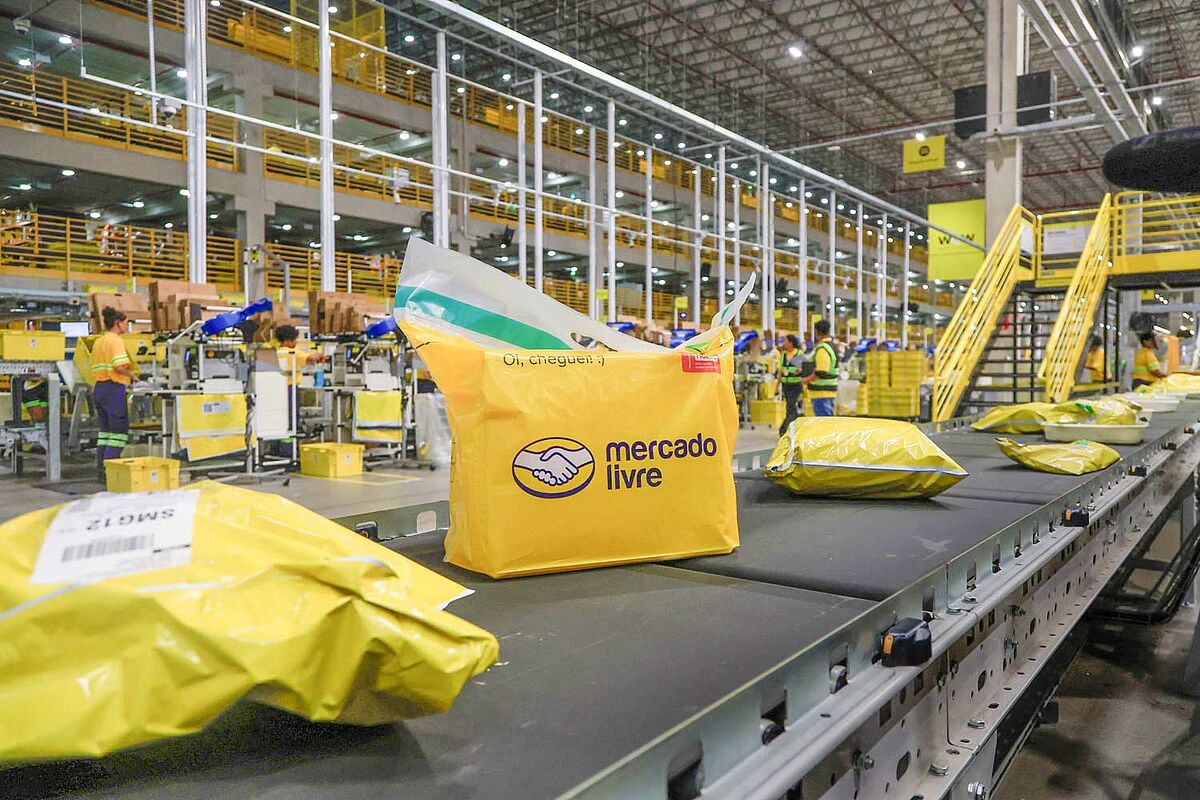
La aparente contradicción tiene una explicación. Para ampliar su negocio, MercadoLibre está gastando más en los mecanismos que hacen posible que una compra realizada en una pantalla llegue rápidamente a la puerta de un cliente. Depósitos, sistemas de clasificación, transporte, envíos gratuitos y campañas comerciales forman parte de la misma estrategia. También son gastos que se reconocen antes de que toda la capacidad añadida produzca ingresos.
El beneficio operativo descendió a 676 millones de dólares, desde 724 millones un año antes. Su margen sobre los ingresos se situó en el 6,3%, por debajo del 9,8% registrado en el tercer trimestre de 2025. La diferencia muestra que la compañía mantiene una capacidad notable para crecer, pero que cada dólar adicional de actividad deja, por ahora, una proporción menor de rentabilidad operativa.
La propia empresa explicó que aumentó casi un 20% la superficie destinada a sus centros de preparación y distribución de pedidos respecto del trimestre anterior. La ampliación se realizó antes de las grandes campañas comerciales de fin de año, cuando suele aumentar la demanda. Esa anticipación crea un desfase: los costes comienzan a contabilizarse antes de que la infraestructura alcance su utilización prevista.
El director financiero, Martín de los Santos, reconoció en declaraciones a Reuters ese efecto temporal. Cuando se construye capacidad, los gastos aparecen antes de que lleguen todas las ventas que deberán aprovecharla. La dirección confía en que esa inversión contribuya a una mayor eficiencia en los próximos períodos, aunque su recuperación dependerá del comportamiento de los pedidos y de los costes.
Brasil está en el centro de esta apuesta. El país continúa siendo el principal motor del crecimiento de MercadoLibre, tanto por la dimensión de su mercado como por la frecuencia de compra que la compañía busca desarrollar. La reducción de los umbrales para obtener envíos gratuitos y una oferta más agresiva ayudan a atraer consumidores, pero también reducen los ingresos de envío por paquete y elevan los desembolsos logísticos.
Para quien compra, la entrega gratuita puede parecer una ventaja sencilla. Para una empresa que gestiona millones de transacciones, es una decisión financiera de gran alcance. Alguien debe asumir el transporte, el almacenamiento, la clasificación y la última etapa del reparto. La expectativa es que los clientes compren más, regresen con mayor frecuencia y generen suficientes transacciones adicionales para compensar ese gasto.
No todos los beneficios de esa estrategia aparecen de inmediato en la cuenta de resultados. La logística tiene un componente importante de escala: una red puede resultar relativamente cara cuando funciona por debajo de su capacidad, pero más eficiente cuando circulan por ella muchos más paquetes. El riesgo es que el volumen futuro no crezca tanto como se esperaba o que el coste de los combustibles y de las entregas siga presionando los márgenes.
El trimestre también estuvo marcado por un mayor gasto en marketing y por el desarrollo de programas de creadores y afiliados. Son instrumentos para atraer ventas y reforzar la relación con los consumidores, pero forman parte de la competencia por la atención en un mercado donde los clientes comparan precios, plazos de entrega y facilidades de pago.
La dimensión financiera del grupo añade otra capa a la historia. Mercado Pago dejó de ser simplemente un método para pagar compras dentro de una tienda digital. Es una plataforma que procesa pagos de terceros, ofrece servicios de ahorro y gestiona una cartera de préstamos cada vez mayor. Eso permite ampliar el negocio más allá de cada compra realizada en MercadoLibre.
En el tercer trimestre, la cartera de crédito de Mercado Pago creció un 62% interanual. Al mismo tiempo, la empresa comenzó a actuar con mayor prudencia en determinadas líneas de financiación en Brasil y Argentina, donde el entorno económico obliga a vigilar con atención la capacidad de pago de los clientes.
Este equilibrio merece una lectura cuidadosa. Conceder más créditos puede impulsar las ventas y los ingresos financieros, pero aumenta la exposición a retrasos e impagos. La expansión de una cartera no equivale por sí sola a una mejora de su rentabilidad. Importan la calidad de los prestatarios, el coste de financiación y las provisiones que la compañía necesita registrar frente a las pérdidas esperadas.
Por eso, MercadoLibre debe responder simultáneamente a dos preguntas. La primera es si puede seguir creciendo en comercio electrónico sin sacrificar demasiado margen por el envío y la captación de clientes. La segunda es si Mercado Pago puede ampliar la financiación manteniendo controlado el riesgo crediticio.
La posición de la empresa en América Latina le concede una ventaja importante. Al integrar comercio, logística, pagos y crédito, conoce diferentes aspectos de la relación comercial con sus usuarios. Un vendedor puede cobrar a través de Mercado Pago, financiar su actividad y distribuir sus productos mediante la red logística del mismo grupo. Un comprador puede encontrar mercancías, pagar y volver a utilizar la plataforma para otras operaciones.
Esa integración genera oportunidades de negocio, pero también concentra responsabilidades. Un problema en la calidad del crédito, un aumento persistente de los costes de transporte o un deterioro del consumo puede afectar varias actividades al mismo tiempo. La diversificación de servicios no elimina necesariamente la exposición a la economía de los mercados donde opera.
Argentina y México también forman parte de la ecuación, con dinámicas distintas. La evolución del poder adquisitivo, los tipos de interés, la competencia local y el marco regulatorio condicionan tanto la demanda comercial como la expansión de los servicios financieros. No se puede trasladar mecánicamente el resultado de Brasil al conjunto de la región.
El peso de las inversiones tecnológicas añade otra incógnita. MercadoLibre desarrolla herramientas propias de inteligencia artificial y prueba asistentes que podrían cambiar la forma de buscar productos y completar compras. La empresa ha señalado que, por ahora, no permite que agentes externos de compra basados en inteligencia artificial accedan a su inventario y ejecuten pedidos directamente. Prefiere explorar esa experiencia dentro de su propio ecosistema.
La decisión revela que la próxima competencia no se disputará únicamente en los almacenes. También estará en las interfaces digitales que determinan dónde empieza una compra y qué plataforma conserva la relación con el cliente. Pero desarrollar sistemas propios requiere recursos y no asegura que todos esos proyectos generen retornos inmediatos.
A los inversores les interesa, por tanto, mucho más que una cifra de ingresos. Quieren saber cuándo la capacidad logística añadida comenzará a aprovecharse plenamente, cuánto costará sostener las promociones y si las actividades financieras mantendrán una calidad de crédito compatible con el crecimiento.
Una caída bursátil tras unos resultados superiores a las previsiones de ingresos no significa que el negocio esté dejando de funcionar. Significa que las expectativas incorporaban una determinada rentabilidad y que el mercado encontró motivos para revisarla. La distinción es esencial para interpretar una empresa que todavía aumenta sus ventas y su beneficio neto, aunque haya perdido margen operativo.
MercadoLibre ha construido una infraestructura comercial y financiera difícil de reproducir en poco tiempo. Su expansión muestra el potencial de una región donde el comercio digital y los servicios de pago continúan transformándose. El desafío es demostrar que esa escala puede traducirse en beneficios más sólidos y sostenibles sin renunciar a las inversiones que la hicieron posible.
El trimestre deja una fotografía de contrastes: 10.750 millones de dólares de ingresos, un volumen récord de pagos, mayor capacidad logística y una cartera de crédito en expansión. También deja un margen más estrecho y una reacción negativa de los inversores.
En la economía digital, crecer rápido es una ventaja. Convertir ese crecimiento en rentabilidad duradera sigue siendo la prueba decisiva. MercadoLibre no tiene que demostrar que puede vender más. Tiene que demostrar cuánto le quedará después de pagar la factura de seguir creciendo.