



American Airlines cerró el tercer trimestre con ingresos récord y pérdidas. La compañía facturó 16.300 millones de dólares, un 19,3% más que un año antes, pero registró un resultado neto negativo de 269 millones. Su gasto en combustible aumentó 1.900 millones, un 67,5%. Las cifras publicadas el 22 de octubre resumen el problema que afrontan las aerolíneas: vender más y cobrar más no garantiza que quede más dinero al terminar el vuelo.
La respuesta está cambiando la relación entre ocupación y rentabilidad. Según un análisis publicado por Reuters el 23 de octubre, Delta, United, American, Southwest y Alaska sumaron cerca de 8.800 millones de dólares adicionales en ingresos por pasajeros durante el trimestre, un aumento del 18%, mientras el tráfico creció menos del 1%. Las compañías están dando prioridad a los ingresos y al margen, aunque eso implique aceptar algunos asientos vacíos en lugar de recurrir a descuentos.
El negocio aéreo nunca se ha medido únicamente por cuántas personas embarcan. Importa cuánto paga cada una, qué servicios contrata y cuánto cuesta transportarla. Un avión lleno puede generar pérdidas si sus ingresos no cubren la operación. Otro con menor ocupación puede resultar rentable si la combinación de tarifas, rutas y costes lo permite. El porcentaje de asientos ocupados cuenta una parte de la historia; las cuentas necesitan el resto.
Delta ofrece un ejemplo de esa búsqueda de ingresos sin una expansión equivalente de la oferta. En el trimestre terminado en septiembre, sus ingresos ajustados alcanzaron los 17.600 millones de dólares, aproximadamente un 16% más, con una capacidad prácticamente estable. Al mismo tiempo, su gasto ajustado en combustible ascendió a 4.100 millones, un 62% superior al del año anterior. Estas magnitudes ajustadas excluyen determinadas partidas contables y no deben confundirse con los ingresos y gastos declarados sin ajustes.
La compañía también comunicó un crecimiento del 18% en los ingresos premium, frente a un aumento del 6% en los asientos de esas categorías. Más espacio, condiciones de viaje diferentes y servicios adicionales permiten segmentar la oferta según lo que cada cliente está dispuesto a pagar. Para la aerolínea, la cuestión es cuánto ingreso obtiene de la capacidad disponible y qué coste exige atender esa demanda.
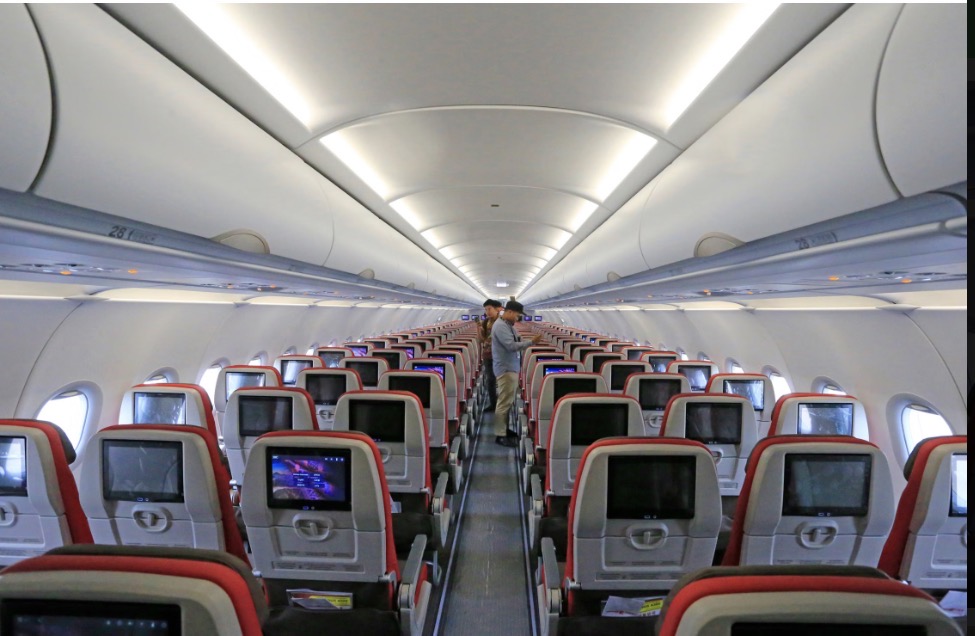
American sitúa esa estrategia en el centro de su transformación. Según la empresa, sus productos premium generan aproximadamente la mitad de los ingresos por billetes con alrededor del 30% de los asientos. La distribución revela por qué las compañías invierten en renovar cabinas y ampliar estas categorías. También introduce una dependencia: necesitan conservar suficientes viajeros dispuestos a pagar por ellas.
El combustible complica esos planes porque puede encarecer la operación después de que una parte de los billetes ya se haya vendido. Las reservas se realizan con antelación, mientras los costes se materializan al operar el vuelo. Trasladar una subida al pasajero requiere tiempo y depende de la demanda, de los competidores y de las alternativas disponibles. Una aerolínea puede intentar elevar sus tarifas y encontrarse con clientes que cambian de fecha, de destino o que deciden no viajar.
La otra herramienta es ajustar la capacidad. Reducir el crecimiento de los vuelos permite evitar parte del gasto previsto y concentrar recursos en servicios con mejores perspectivas. Sin embargo, también puede limitar las opciones del viajero. El efecto sobre los precios dependerá de lo que hagan las demás compañías y de cuántas personas sigan queriendo volar en esas rutas.
Para el cuarto trimestre, American calculaba un precio medio del combustible de unos 4,70 dólares por galón, utilizando la curva de precios futuros del 19 de octubre. Bajo ese supuesto, estimaba un gasto adicional de aproximadamente 2.800 millones de dólares respecto al mismo período de 2025. Es una previsión sujeta a cambios, no una factura ya pagada. La empresa también anticipó que el crecimiento de su red se ralentizaría en 2027.
Para el pasajero, un asiento sin vender no constituye por sí solo una promesa de rebaja. La compañía administra precios para el conjunto del vuelo y de su red, intentando equilibrar la venta inmediata con los ingresos que espera obtener de las reservas posteriores. Esperar hasta el último momento puede terminar en una oferta, en una tarifa más alta o en la ausencia de plazas adecuadas.
Las aerolíneas atraviesan así una prueba de resistencia comercial. Necesitan recuperar costes sin llevar al cliente hasta el punto de renunciar al viaje. Los resultados recientes muestran que la demanda todavía permite aumentar los ingresos, pero el combustible está absorbiendo una parte considerable de esa mejora. Entre el billete que compra el pasajero y el beneficio que busca el accionista queda una cuenta que sigue abierta hasta después del aterrizaje.