


El 1 de febrero de 2015, una operación de deuda pública británica cerró una conexión financiera con el siglo XIX. Entre las obligaciones históricas que habían terminado reunidas en un mismo instrumento figuraba el dinero prestado para financiar las compensaciones asociadas a la abolición de la esclavitud. Habían transcurrido casi ciento ochenta años desde el préstamo de 1835. Pero la pregunta más incómoda de esta historia no es cuánto tardó el Estado en pagar. Es a quién decidió compensar.
Los beneficiarios fueron los propietarios de personas esclavizadas. El gobierno británico reconoció económicamente la pérdida de aquello que la legislación había tratado como una propiedad. Las personas liberadas no recibieron una indemnización equivalente por el trabajo impuesto, la violencia sufrida o los años de vida arrebatados. La abolición abrió una puerta histórica hacia la libertad y, al mismo tiempo, dejó escrita una profunda desigualdad en sus cuentas.
Para entender aquella decisión hay que separar fechas que a menudo aparecen mezcladas. En 1807, el Parlamento británico prohibió la trata de esclavos. Aquella medida combatía el comercio que transportaba seres humanos, pero no liberaba automáticamente a quienes ya estaban sometidos a esclavitud en las colonias. El sistema continuó funcionando durante otro cuarto de siglo.
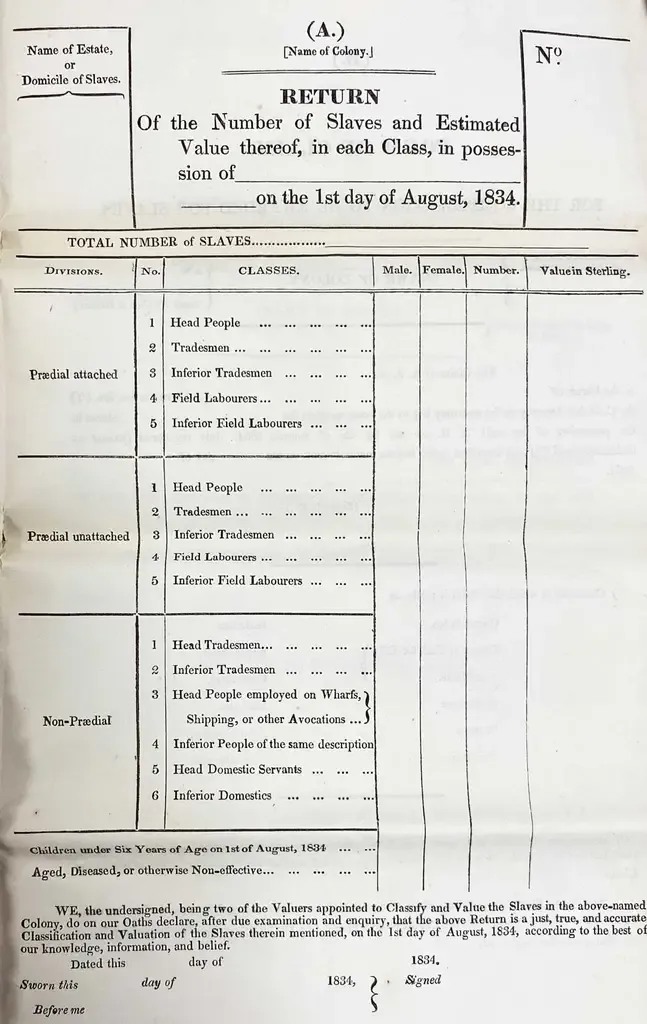
La ley de abolición recibió la aprobación real el 28 de agosto de 1833 y entró en vigor el 1 de agosto de 1834. Alcanzó a alrededor de 800.000 personas esclavizadas en territorios del Imperio británico. Por eso, hablar simplemente de la abolición «en Reino Unido» puede ocultar el escenario principal: las plantaciones y sociedades coloniales, donde se encontraba la población cuya condición jurídica estaba cambiando.
Tampoco fue una medida universal aplicada de una sola vez a todos los territorios imperiales. La ley contenía excepciones para los dominios de la Compañía de las Indias Orientales, Ceilán y Santa Elena. La expansión de la libertad legal siguió caminos diferentes según el territorio. Una fecha en Westminster no basta para describir toda la geografía de la emancipación.
La transformación había sido precedida por décadas de organización, escritos, campañas y resistencia. En Gran Bretaña, los movimientos abolicionistas presionaron al Parlamento y cuestionaron el consumo de productos obtenidos mediante trabajo esclavizado. Las intervenciones de autores negros, entre ellos Olaudah Equiano, ayudaron a disputar una narración que los propietarios habían construido en su propio beneficio.
Pero la libertad tampoco puede contarse como una concesión exclusiva de políticos y filántropos europeos. Las personas esclavizadas se resistieron al sistema. Los archivos británicos conservan documentación sobre rebeliones como la de Barbados en 1816 y la gran insurrección de Jamaica de 1831 y 1832. La emancipación también pertenece a quienes desafiaron la autoridad de sus dueños cuando hacerlo podía costarles la vida.
La decisión económica fue extraordinaria por su tamaño. El Estado destinó 20 millones de libras a las compensaciones. Según la Trezorería británica, esa suma equivalía aproximadamente al 40% del gasto anual del gobierno en 1833. Era una comparación con el presupuesto de un año, no una afirmación de que el 40% se desembolsara íntegramente durante aquel ejercicio.
La cifra ayuda a comprender la dimensión política de la operación. El Estado movilizó recursos públicos para proteger los intereses patrimoniales de quienes perdían el derecho a disponer del trabajo y de la vida de otras personas. La libertad se convirtió también en una negociación sobre balances, reclamaciones y derechos de cobro.
La financiación combinó dos mecanismos. En 1835 se contrató un préstamo de 15 millones de libras mediante un grupo de financieros encabezado por Nathan Mayer Rothschild y Moses Montefiore. Los cinco millones restantes se entregaron en títulos de deuda pública. No fue, por tanto, un único préstamo de veinte millones aportado personalmente por dos banqueros.
La distribución tampoco consistió en una simple entrega de efectivo a cada propietario. Hubo reclamaciones enfrentadas, acreedores que exigían cobrar deudas garantizadas sobre las propiedades esclavistas y agentes que gestionaban los pagos. Las compensaciones circularon por una red de relaciones financieras que conectaba las colonias con Londres.
El Banco de Inglaterra intervino en la administración de esos fondos. Investigaciones realizadas a partir de sus registros muestran cómo intermediarios y agentes cobraron comisiones y concentraron miles de operaciones. En el conjunto de títulos estudiado por sus investigadores, casi ninguno permanecía en manos de los receptores o cobradores iniciales en 1844: gran parte había sido convertida en dinero.
Ese movimiento importa. La compensación no quedó inmóvil en un expediente colonial. Se transformó en un activo negociable y pasó por cuentas, servicios financieros y operaciones de mercado. El final legal de la esclavitud produjo también una circulación de capital cuyos beneficiarios podían encontrarse muy lejos de las plantaciones.
Mientras se organizaban los pagos, muchos de los liberados seguían sin disponer plenamente de su trabajo. La ley introdujo un régimen de «aprendizaje» que obligaba a numerosas personas a continuar trabajando sin salario para sus antiguos propietarios durante parte de su tiempo. La palabra sugería preparación; la obligación conservaba elementos fundamentales de la coerción.
El sistema estaba previsto para prolongarse varios años, con diferencias según la categoría de trabajador. La presión posterior consiguió adelantar su final y el 1 de agosto de 1838 terminó el aprendizaje en las colonias británicas del Caribe donde seguía vigente. Antigua y Bermudas habían optado por la emancipación inmediata en 1834. La distancia entre ambas fechas muestra que dejar de ser legalmente esclavo y poder decidir libremente sobre el propio trabajo no fueron siempre el mismo acontecimiento.
La economía de las plantaciones tampoco desapareció con la abolición. Los propietarios buscaron otras formas de asegurar mano de obra. Los Archivos Nacionales británicos documentan que la demanda de trabajadores contratados procedentes de India aumentó considerablemente después de 1834.
Aquellos contratos de trabajo no deben confundirse automáticamente con la misma condición jurídica de la esclavitud. Sin embargo, su expansión forma parte de la historia posterior de las plantaciones y obliga a mirar más allá de la ley: cómo se contrataba, quién podía desplazarse y qué poder conservaban los empleadores sobre quienes trabajaban para ellos. La emancipación transformó el sistema laboral; no borró de inmediato sus desequilibrios.
En el otro extremo de esta historia estaban los títulos de deuda. Un gobierno puede refinanciar una obligación antigua emitiendo otra nueva. Cambian las condiciones, los titulares y los instrumentos, mientras la deuda continúa dentro de las cuentas públicas. Esa fue la trayectoria que permitió que una obligación vinculada a las compensaciones del siglo XIX llegara hasta el siglo XXI.
El préstamo de 1835 terminó incorporado al programa de deuda pública británica y, finalmente, al denominado 4% Consolidated Loan. Era un título sin vencimiento final obligatorio: podía rescatarse desde 1957, pero el gobierno no tenía que hacerlo en esa fecha. Por eso sería engañoso imaginar una hipoteca colonial con cuotas de amortización idénticas durante ciento ochenta años.
El instrumento reunía obligaciones de diferentes épocas. La Trezorería explicó en 2014 que su historia incluía deuda relacionada con guerras, antiguas consolidaciones financieras y la financiación de las compensaciones por la abolición. El rescate anunciado ascendía a 218 millones de libras y se ejecutaría el 1 de febrero de 2015. Esa cantidad correspondía al conjunto del título, no exclusivamente al dinero procedente de la operación esclavista.
La decisión respondía también a una lógica financiera: el gobierno consideraba conveniente sustituir deuda que pagaba un 4% por financiación a tipos inferiores. El cierre de aquella conexión histórica llegó mediante una operación de gestión del endeudamiento público.
En una respuesta oficial de 2018, la Trezorería confirmó que el dinero prestado para financiar aquella operación había quedado completamente devuelto en 2015. También explicó que la prolongación obedecía, en traducción, «al tipo de instrumento financiero utilizado, más que a la cantidad de dinero prestada».
La precisión cambia el relato. El Estado no afirmó que hubiera necesitado ciento ochenta años para reunir una suma imposible de pagar. Explicó que la obligación había sobrevivido por la estructura de los instrumentos financieros en los que fue incorporada. El tiempo de una deuda puede depender tanto de sus condiciones como de su tamaño.
Las investigaciones de University College London han permitido seguir otra continuidad: la de los beneficiarios y sus trayectorias. Los registros de compensación ayudan a reconstruir vínculos entre la propiedad esclavista y la sociedad británica, incluidos negocios, familias y espacios de influencia política y cultural.
Ese trabajo permite formular preguntas concretas sobre el origen de determinados patrimonios. No autoriza a atribuir toda la riqueza británica a una sola operación ni a convertir cualquier coincidencia familiar en una conclusión económica. Su fuerza está en la documentación: identificar quién reclamó, quién cobró y qué relaciones pueden demostrarse.
Aquí aparece la lectura financiera más profunda. La abolición distinguió entre dos clases de pérdida. La de los propietarios pudo convertirse en una reclamación valorada, reconocida y pagada por el Estado. La de las personas esclavizadas quedó fuera de aquella compensación. Una fue incorporada al balance público; la otra no recibió un cheque.
Reconocer esa asimetría no reduce la importancia de la emancipación. Permite comprender sus condiciones. Una reforma puede terminar con una injusticia legal y, al mismo tiempo, proteger parte de la riqueza acumulada bajo el sistema anterior. La pregunta distributiva permanece: quién asume el coste de la transición y quién conserva recursos para comenzar la siguiente etapa.
En 2015 se cerró un instrumento financiero. Ese cierre no equivalió a reparar la esclavitud ni convirtió a sus víctimas en beneficiarias retrospectivas del dinero. Tampoco significa que los descendientes de los propietarios siguieran recibiendo directamente aquellas compensaciones hasta ese año: los títulos habían cambiado y podían negociarse.
La deuda tuvo una fecha de rescate. Las consecuencias humanas pertenecen a una historia mucho más extensa. Por eso, el detalle decisivo no es solamente que una obligación de 1835 alcanzara el siglo XXI. Es que el Estado encontró una forma de indemnizar a quienes perdían la propiedad sobre otros seres humanos, mientras quienes recuperaban su libertad comenzaron aquella nueva vida sin la misma reparación.