



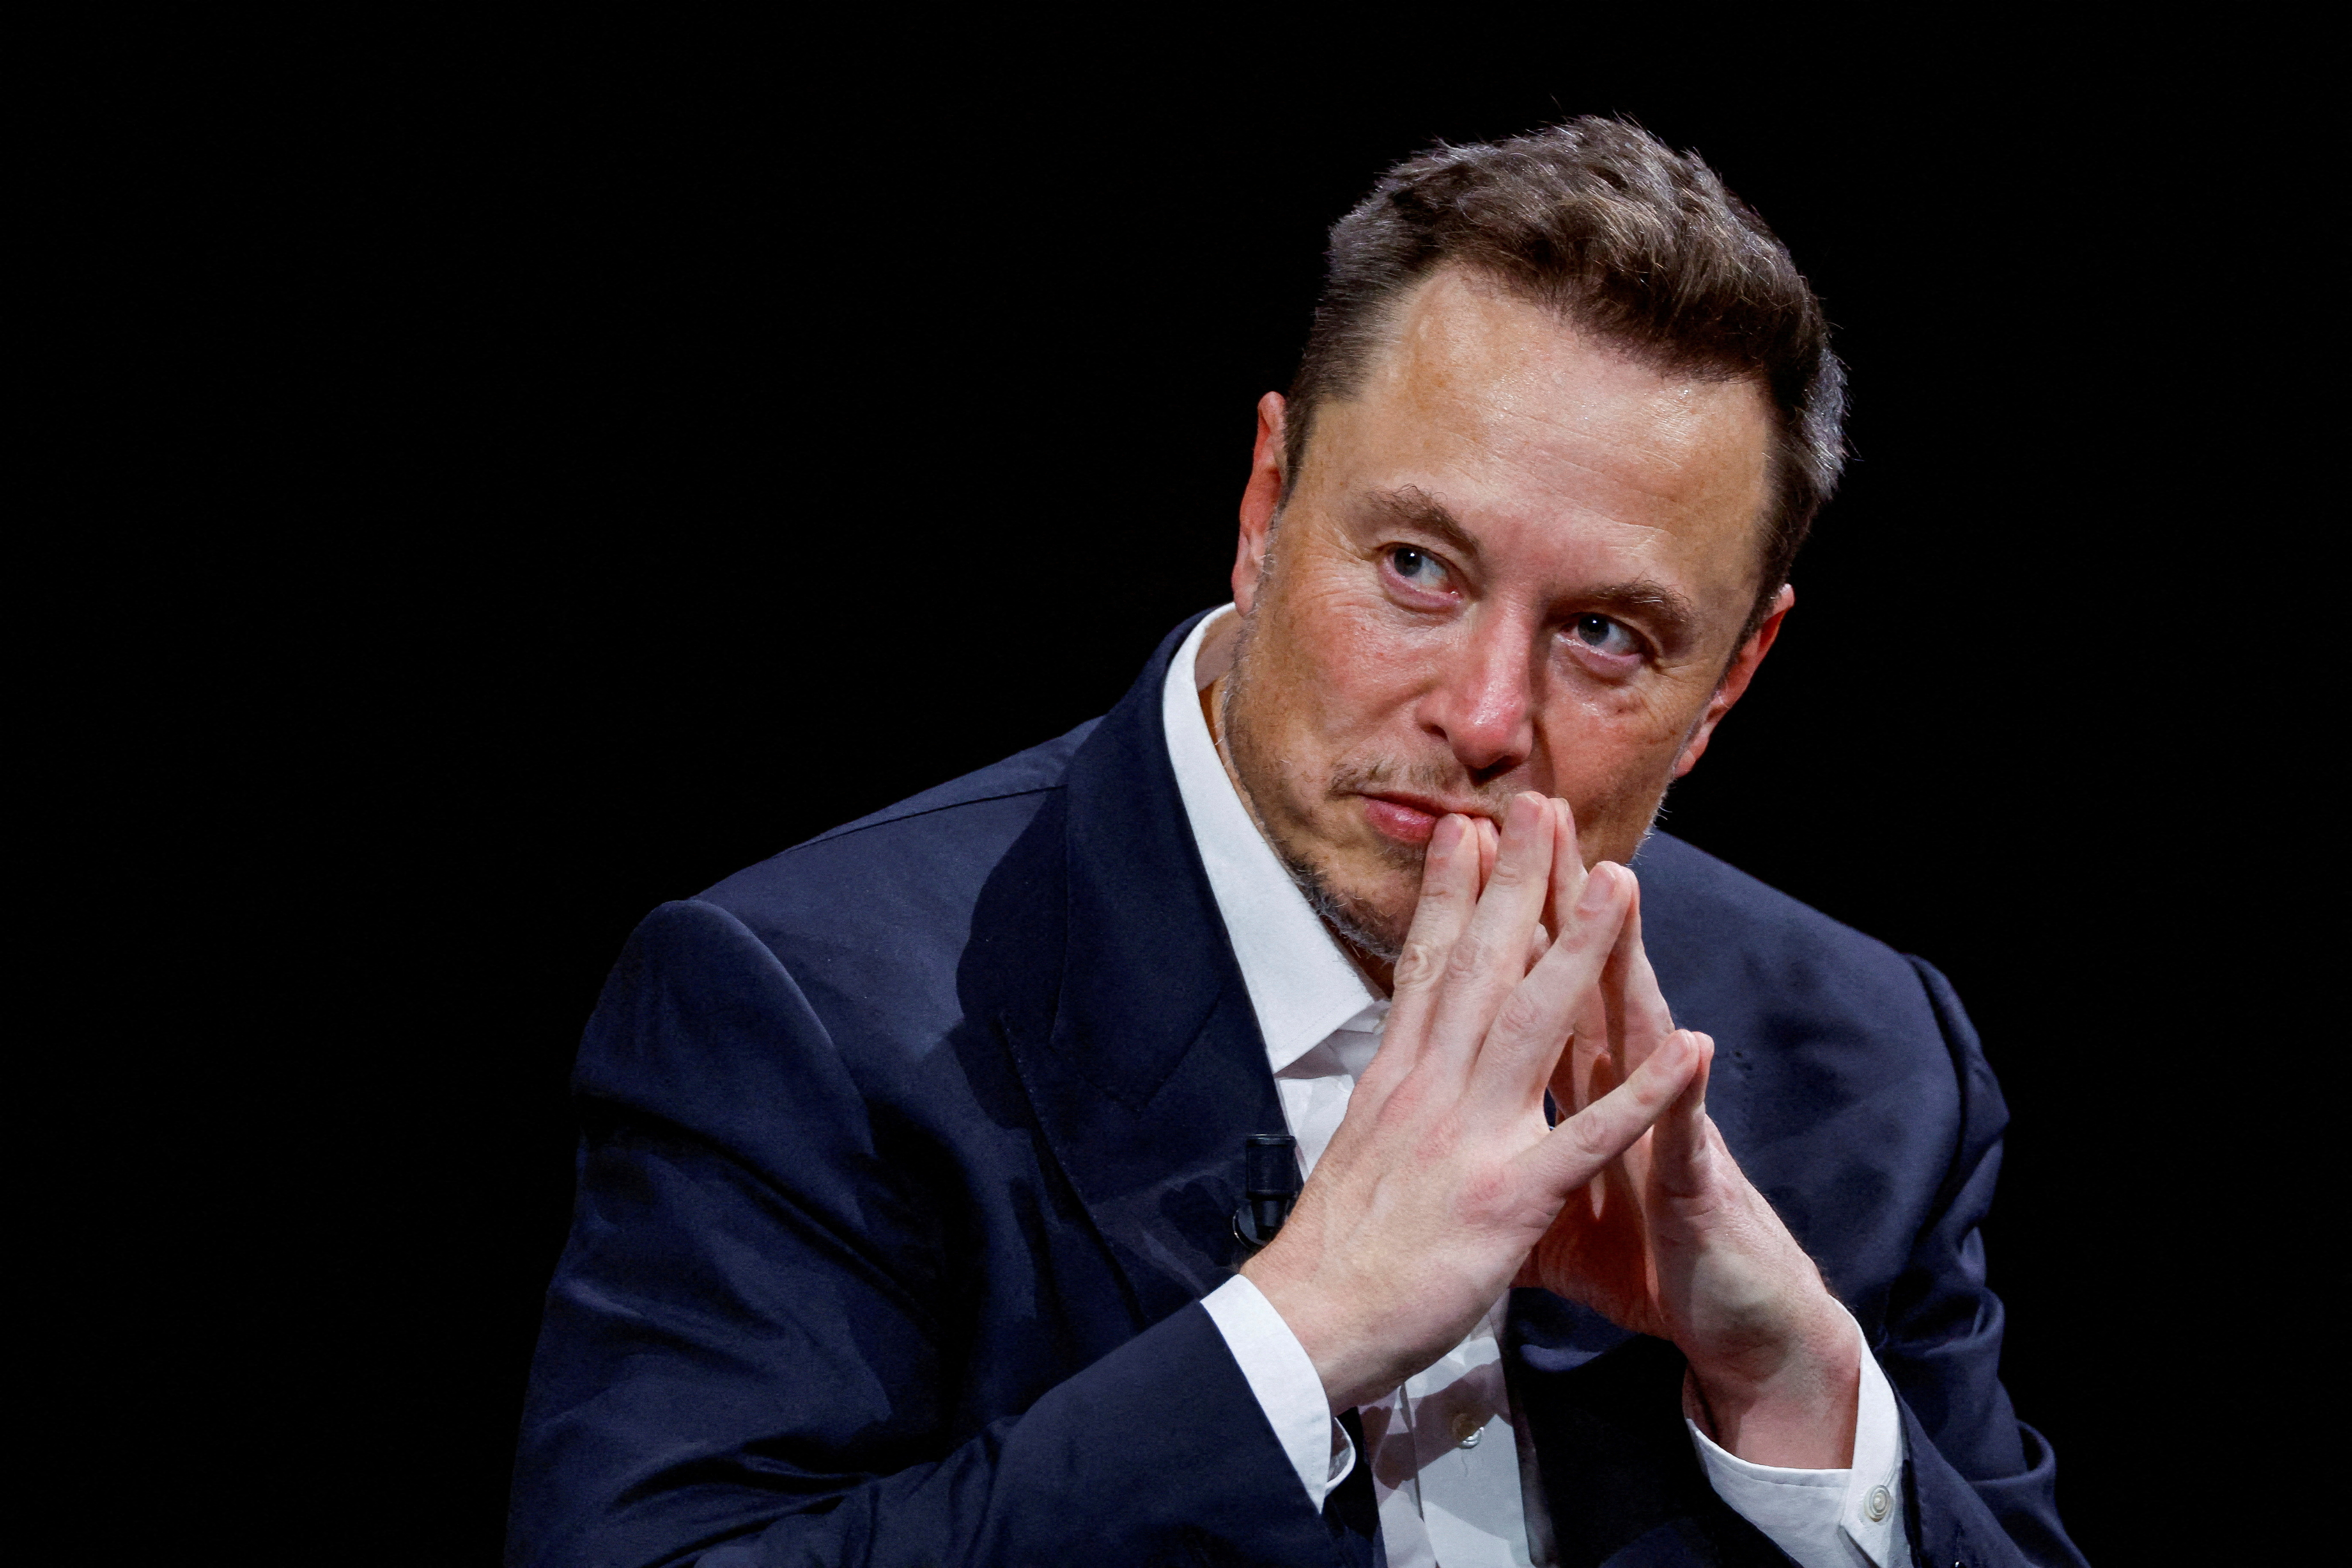
La carrera por instalar más capacidad de inteligencia artificial se enfrenta a una pregunta menos tecnológica que financiera: quién seguirá prestando el dinero. Elon Musk afirmó el domingo 25 de octubre que el acceso a la deuda se ha estrechado para las empresas cuyos ingresos dependen casi por completo de los centros de datos de IA. Su pronóstico es una etapa de dificultades y consolidación entre los proveedores especializados. Se trata de la valoración de un empresario que participa en ese mercado, no de un balance de quiebras ya producidas.
El aviso se refiere especialmente a las llamadas neoclouds. Estas compañías ofrecen infraestructura diseñada para entrenar y ejecutar sistemas de inteligencia artificial, con procesadores gráficos y redes de altas prestaciones. Su producto es la capacidad de cálculo: permiten que otros negocios utilicen equipos especializados sin tener que construir y administrar toda la infraestructura por su cuenta. Cisco y Microsoft describen un modelo más concentrado en las cargas de IA que el catálogo general de los grandes proveedores de nube.
La especialización puede ofrecer ventajas al cliente, pero exige financiar recursos antes de recuperar la inversión. Los equipos, las instalaciones y los servicios necesarios para operarlos deben estar disponibles cuando comienza el contrato. Para quien aporta el capital, la cuestión es cuánto tardarán los ingresos en cubrir ese desembolso y qué ocurrirá si la demanda, los precios o los plazos se apartan de lo previsto.
Musk contrapuso esa dependencia con la situación de SpaceX. Según explicó, los ingresos de Starlink y de los lanzamientos, junto con su condición crediticia de grado de inversión, habrían facilitado una operación de deuda por 40.000 millones de dólares para comprar procesadores gráficos. Reuters recogió el anuncio, aunque señaló que no estaba inmediatamente claro qué significaba que la operación estuviera cerrada ni si los inversores habían acordado su precio.
Esa precisión importa. Bloomberg informó, citando a personas familiarizadas con las conversaciones, de que el domingo todavía se negociaban las condiciones de precio y el acuerdo no había concluido. Por tanto, la cifra debe presentarse como una financiación anunciada por Musk, cuyo cierre estaba cuestionado por otras fuentes, y no como dinero recibido y disponible sin condiciones.
El contraste permite entender el problema económico que plantea su advertencia. Una empresa con ingresos de varias actividades puede ofrecer a sus acreedores más vías de pago. Otra concentrada en un solo negocio depende en mayor medida de que sus clientes compren la capacidad prevista y mantengan sus compromisos. Eso no determina por sí solo qué compañía sobrevivirá: también cuentan su deuda, los vencimientos, los contratos y el coste de operar.
Para los inversores, el riesgo consiste en que una expansión prometedora necesite financiación continua para completarse. Si conseguir nuevos préstamos resulta más difícil o más caro, una empresa puede tener que aplazar proyectos, aportar más capital o reducir sus planes. Son posibles consecuencias de una restricción crediticia, no hechos que puedan atribuirse automáticamente a todos los proveedores.
Tampoco conviene confundir dos preguntas diferentes: cuánto crecerá el uso de la inteligencia artificial y qué rentabilidad obtendrán quienes construyen su infraestructura. Una tecnología puede encontrar nuevos clientes mientras algunas de las empresas que la suministran tienen dificultades para pagar sus inversiones.
La advertencia de Musk sitúa esa diferencia en primer plano. Para evaluar el sector habrá que mirar, además de los anuncios de capacidad, el dinero comprometido, las condiciones de la deuda y los ingresos que efectivamente llegan. La demanda de cómputo abre oportunidades; convertirla en un negocio capaz de sostener sus obligaciones exige que las cuentas acompañen.