




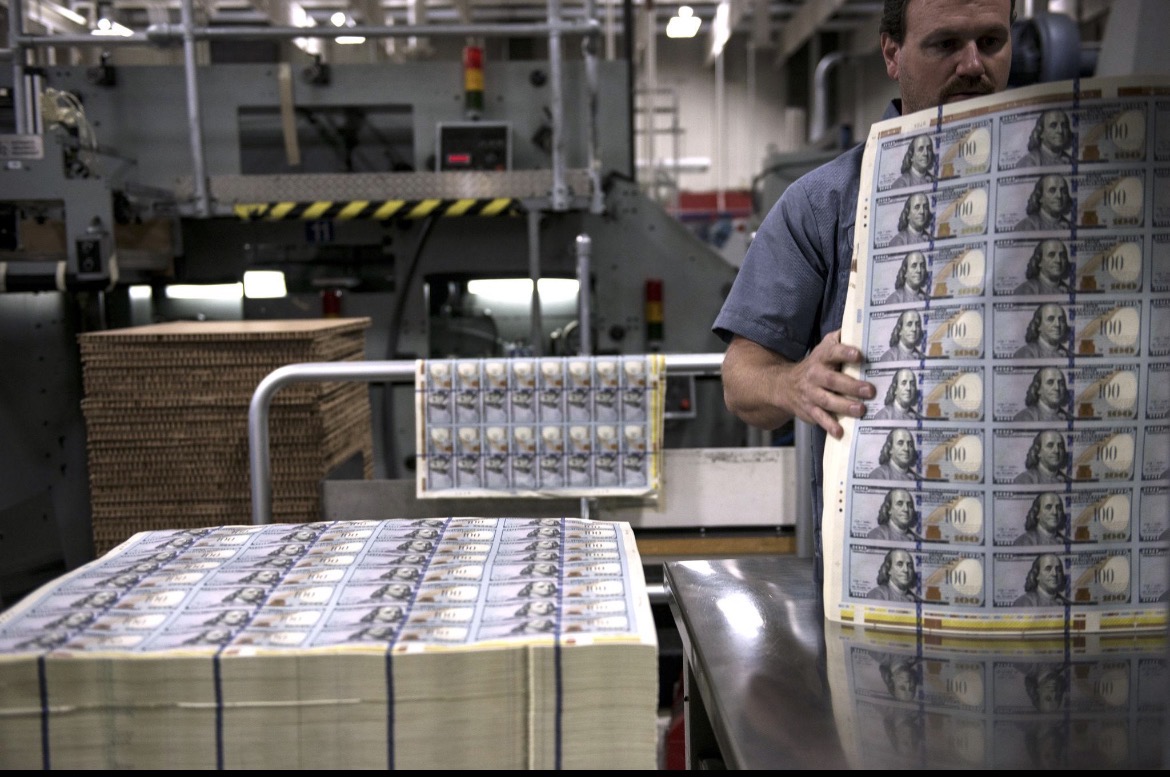
Un billete de cien dólares no cambia de aspecto cuando pierde poder adquisitivo. El rostro de Benjamin Franklin sigue en el mismo lugar y la cifra impresa conserva todos sus ceros. Lo que cambia, a veces de manera casi imperceptible, es lo que podemos comprar con él.
La inflación suele hacerse evidente mucho antes de que aprendamos a interpretarla. Está en el recibo del supermercado, en la mensualidad del alquiler o en la factura de la electricidad. Los precios aumentan y el salario, aunque sea exactamente el mismo que el mes anterior, parece haberse vuelto más pequeño. La sensación es conocida; su explicación, no tanto.
Se llama inflación al aumento sostenido del nivel general de precios. Una subida aislada del café o de la gasolina no basta para definirla, aunque esos productos puedan contribuir al índice que la mide. Cuando el conjunto de bienes y servicios se encarece, una unidad monetaria compra menos que antes. Pero averiguar por qué ocurre exige mirar más allá de las etiquetas.
Una parte de la respuesta comienza en los bancos. No en las máquinas que imprimen billetes, como la que aparece en esta fotografía, sino en las cuentas donde se registran los salarios, los pagos y las deudas de casi toda una economía.
La imagen más habitual de un banco es la de una institución que guarda los ahorros de unas personas para prestárselos a otras. Esa idea sirve para explicar parte de su actividad, pero no describe correctamente cómo se crea gran parte del dinero que circula en las economías modernas.
Cuando un banco comercial concede un préstamo, normalmente crea al mismo tiempo un depósito en la cuenta de quien lo recibe. Si aprueba un crédito de 10.000 euros, anota una deuda del cliente por esa cantidad y pone a su disposición un saldo de 10.000 euros. La entidad ha creado dinero bancario, aunque no haya tenido que retirar previamente esos mismos 10.000 euros de la cuenta de otro depositante.
El Banco de Inglaterra describió este mecanismo de forma explícita en 2014, en su estudio «Money Creation in the Modern Economy». El crédito no consiste simplemente en trasladar de una cuenta a otra un ahorro ya existente. En la operación nace un nuevo depósito, y con él una forma de dinero que el público utiliza diariamente.
Esto no convierte a los bancos en fabricantes de riqueza ilimitada. Cada préstamo supone un riesgo y obliga a cumplir normas de capital, liquidez y solvencia. La entidad debe poder atender los pagos de sus clientes y conseguir los recursos necesarios para liquidar las transferencias hacia otros bancos. También necesita que haya prestatarios capaces y dispuestos a endeudarse.
Hay otro aspecto poco conocido de esa contabilidad. Cuando se devuelve el principal del préstamo, el dinero bancario correspondiente se destruye. Disminuyen al mismo tiempo la deuda pendiente y los depósitos del sistema. Los intereses son distintos: representan ingresos del banco y no desaparecen contablemente de la misma manera.
Así, mientras unas personas piden crédito y otras amortizan sus deudas, el volumen de dinero bancario puede expandirse o contraerse. Lo decisivo para entender la inflación no es solo que ese dinero exista, sino qué hace posible comprar y qué encuentra al otro lado de la transacción.
Imaginemos una ciudad en la que se ofrecen mil viviendas al año. Si aumenta mucho el crédito hipotecario y la cantidad de casas disponibles apenas cambia, más compradores podrán competir por las mismas propiedades. Los precios de la vivienda pueden subir. Pero si los préstamos financian nuevas construcciones, mejores carreteras o una fábrica más eficiente, también pueden aumentar la oferta de bienes y servicios.
Ambas operaciones crean dinero. Sus efectos económicos no tienen por qué parecerse. Un crédito puede impulsar la demanda de algo escaso; otro puede permitir que ese producto deje de ser tan escaso. Por eso es engañoso sostener que todo préstamo provoca, automáticamente, una subida de los precios al consumo.
La inflación puede aparecer cuando el gasto total avanza con mayor rapidez que la capacidad de la economía para responder. Si hogares, empresas y gobiernos desean comprar mucho más de lo que puede producirse o importarse, parte de esa presión acaba trasladándose a los precios. El dinero facilita las compras, pero no fabrica por sí solo una cosecha, una vivienda o un kilovatio de electricidad.
También importa dónde termina el crédito. La financiación abundante puede elevar el precio de acciones, terrenos o inmuebles sin producir de inmediato un aumento equivalente en el índice de precios de consumo. La riqueza financiera y la cesta de la compra no siguen necesariamente el mismo calendario.
Los bancos centrales intervienen en otra parte de este mecanismo. Instituciones como el Banco Central Europeo o la Reserva Federal emiten dinero del banco central y procuran mantener estables las condiciones monetarias. No deciden cada préstamo de una sucursal, pero sí influyen en el coste de financiarse y en el entorno en el que los bancos prestan.
Su herramienta más visible es el tipo de interés. Cuando disminuye, pedir dinero prestado suele resultar más barato. Una empresa puede adelantar una inversión y una familia considerar asequible una hipoteca. Cuando aumenta, ocurre generalmente lo contrario: algunos proyectos se posponen, la demanda de crédito puede enfriarse y el gasto pierde impulso. Ni un movimiento ni el otro produce resultados inmediatos o idénticos para todos.
Los bancos centrales también compran y venden activos financieros. Durante una expansión cuantitativa, la compra de activos crea reservas bancarias y, según quién los venda, puede dar lugar a depósitos adicionales en el sector privado. No es lo mismo que imprimir billetes para repartirlos entre la población, ni significa que cada unidad monetaria creada acabe necesariamente en el supermercado.
Con frecuencia, esta explicación monetaria se presenta como una respuesta completa a cualquier episodio inflacionario. No lo es. Una sequía puede reducir las cosechas; una guerra puede encarecer el petróleo; un cierre portuario puede alterar el coste del transporte. En esos casos los precios pueden subir sin que el origen del problema sea un exceso inicial de crédito bancario.
La experiencia europea de 2021 y 2022 mostró cómo podían encontrarse varios factores: recuperación del consumo después de la pandemia, dificultades en las cadenas de suministro y una fuerte subida de la energía. El efecto de unos sobre otros hizo más difícil distinguir la presión de la demanda del encarecimiento de los costes.
También los gobiernos intervienen a través del gasto público, los impuestos y las ayudas a consumidores y empresas. Una medida fiscal puede aliviar una crisis, sostener la demanda o, si la oferta no logra responder, prolongar determinadas presiones inflacionarias. La deuda pública, sin embargo, no equivale por definición a dinero nuevo emitido por un banco central.
Los salarios forman parte de esa misma historia, aunque conviene evitar una confusión habitual. Cuando los trabajadores reclaman aumentos para recuperar el poder adquisitivo perdido, no son necesariamente el origen de la inflación. En algunas circunstancias, salarios y precios pueden influirse mutuamente; en otras, los salarios simplemente reaccionan, con retraso, a una pérdida que ya se produjo.
Hay una distinción todavía más importante para el ciudadano. Que la inflación se reduzca no significa que los precios regresen a sus niveles anteriores. Si una compra costaba 100 euros y pasa a costar 110, una inflación posterior del 2% elevaría esa misma referencia hasta 112,20 euros, suponiendo que siga la variación del índice general. Los precios continuarían subiendo, solo que a menor velocidad.
Por eso un titular que anuncia que «la inflación baja» puede coexistir con una familia que sigue encontrando cara su compra habitual. El indicador habla del ritmo de encarecimiento; la vida cotidiana, del nivel de precios acumulado y de la capacidad real de los ingresos para afrontarlo.
La política monetaria trata de contener estos desequilibrios, pero tiene límites evidentes. Elevar los tipos de interés puede moderar la demanda y evitar que una perturbación se extienda. No puede hacer llover sobre un campo seco ni extraer petróleo de un pozo que ha dejado de producir. Y mantener el crédito demasiado barato durante demasiado tiempo también puede contribuir a alimentar una demanda que la oferta no consigue satisfacer.
Comprender la inflación exige, por tanto, observar varias piezas al mismo tiempo: el crédito que crean los bancos comerciales, las condiciones que establecen los bancos centrales, las decisiones presupuestarias de los gobiernos y, sobre todo, la cantidad real de bienes y servicios que una sociedad es capaz de ofrecer.
La fotografía de una imprenta de dólares es una imagen poderosa, pero incompleta. La mayor parte de las decisiones que amplían o reducen el dinero que usamos cotidianamente no ocurre entre rodillos y papel, sino en balances bancarios. Y sus consecuencias dependen tanto de la contabilidad como de las fábricas, las cosechas, la energía y el trabajo.
Una economía puede disponer de más dinero sin ser necesariamente más rica. La diferencia está en aquello que ese dinero encuentra cuando sale a comprar. Esa es la paradoja de la abundancia.