




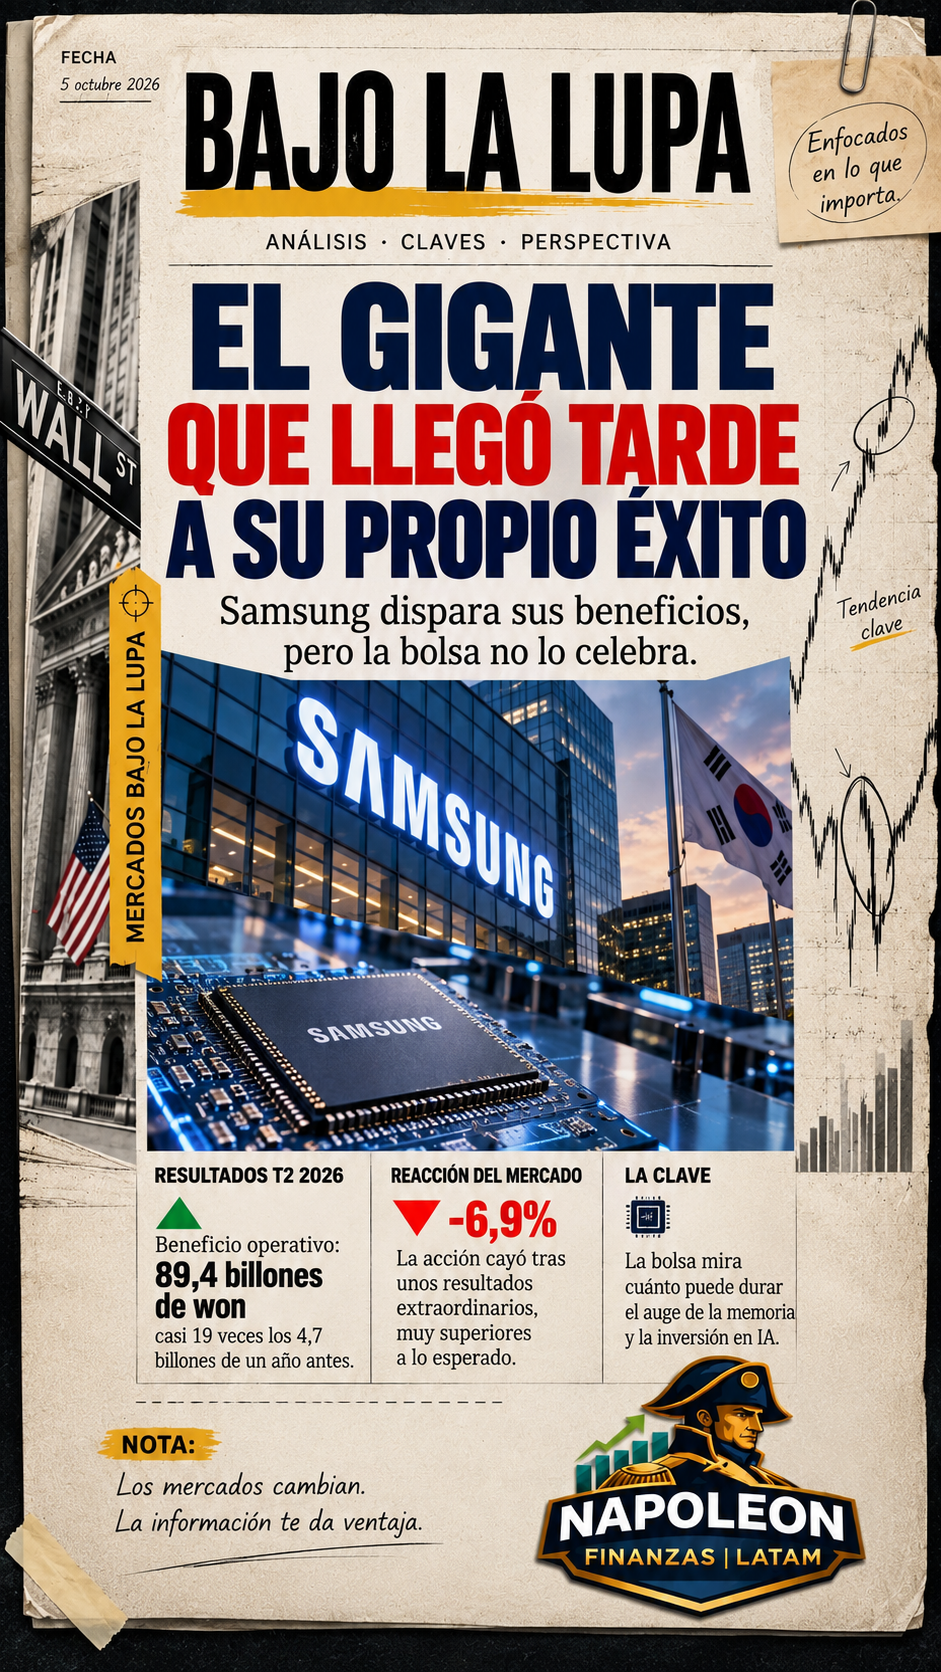
Samsung llegó al segundo trimestre con una cifra que, en casi cualquier otro contexto, habría parecido suficiente para provocar una celebración. El beneficio operativo estimado alcanzó 89,4 billones de wones, frente a 4,7 billones un año antes. Casi diecinueve veces más. La acción, sin embargo, terminó la sesión con una caída del 6,9%.
No fue una contradicción. Fue una lección sobre expectativas.
La compañía surcoreana se ha convertido en una de las grandes beneficiarias del ciclo de inversión ligado a la inteligencia artificial. El crecimiento de los centros de datos ha disparado la demanda de memoria y ha empujado los precios de DRAM y NAND a niveles que hace poco parecían difíciles de imaginar. Según Citi Research, los precios medios de venta de DRAM aumentaron un 44% respecto al trimestre anterior y los de NAND un 53%.
Ese viento de cola llevó a Samsung a estimar para abril-junio unos ingresos de 171 billones de wones, un 129% más que un año antes. El beneficio operativo de 89,4 billones superó además la estimación SmartEstimate de LSEG, situada en 87,3 billones.
Sobre el papel, era difícil pedir mucho más.
La bolsa lo hizo.
Las acciones llegaron a caer un 10,1% durante la sesión y cerraron un 6,9% abajo. SK Hynix, su gran rival en memoria, perdió un 6%, mientras el KOSPI retrocedió un 4,9%. El movimiento no cuestionaba que Samsung estuviera ganando mucho dinero. Cuestionaba cuánto de ese éxito ya estaba incluido en el precio y cuánto tiempo podía durar.
Ahí está el centro de la historia. Los mercados no comparan únicamente una empresa con su pasado. La comparan con lo que los inversores ya esperaban de su futuro.
Samsung había llegado a esas cifras después de una fuerte subida de su acción y en medio de una carrera global por construir infraestructura de inteligencia artificial. Cuando una compañía entra en ese territorio, un resultado excelente puede dejar de ser una sorpresa. El listón cambia. Ya no basta con crecer: hay que crecer más de lo que el mercado había imaginado.
Parte de la cautela apareció precisamente en los detalles. Morningstar señaló que la estimación de ingresos no había sido tan fuerte como algunos inversores esperaban y apuntó a una subida de los precios de DRAM más moderada de lo previsto. Al mismo tiempo, el mercado empezó a mirar más allá del trimestre y a preguntarse si los grandes grupos tecnológicos estadounidenses mantendrán durante años el mismo ritmo de inversión en centros de datos.
La memoria es un negocio acostumbrado a los ciclos. Cuando la demanda supera a la oferta, los precios pueden subir con rapidez y transformar los márgenes de los fabricantes. Pero la misma industria ha vivido otras veces el movimiento contrario: nueva capacidad, exceso de oferta y precios a la baja.
Por eso el récord de Samsung llegó acompañado de una pregunta incómoda. ¿Estamos viendo el comienzo de una etapa estructuralmente distinta para la memoria o uno de los puntos más altos de un ciclo excepcional?
La propia magnitud de las inversiones aumenta esa tensión. Samsung y SK Hynix han anunciado planes de gasto de enorme escala para ampliar capacidad y responder a la demanda vinculada a la IA. Esa capacidad tardará en llegar, pero cuando lo haga deberá encontrarse con un mercado capaz de absorberla.
Mientras tanto, Samsung tampoco compite sola. SK Hynix ha conseguido una posición especialmente fuerte en memoria de alto ancho de banda, un componente esencial para los aceleradores de inteligencia artificial. Samsung intenta cerrar esa distancia mientras continúa sosteniendo negocios que van desde smartphones y pantallas hasta foundry y electrónica de consumo.
Esa diversidad ha sido durante décadas una fortaleza. En el actual ciclo de semiconductores también puede hacer que la lectura de sus resultados sea menos sencilla. El mercado no observa únicamente cuánto gana el grupo, sino de dónde llega ese beneficio, qué parte depende del precio de la memoria y qué negocios todavía consumen recursos.
El episodio de julio resume una regla que a menudo parece injusta hasta que se entiende cómo funciona la bolsa: una empresa puede mejorar, ganar más dinero y superar previsiones, y aun así perder valor en una sesión.
No porque los números sean malos.
Porque el precio ya estaba esperando algo extraordinario.
Samsung llegó al éxito que el mercado llevaba meses anticipando. Cuando finalmente apareció en las cuentas, los inversores ya estaban mirando la siguiente curva.
Ese es quizá el verdadero coste de convertirse en gigante.
El día en que un récord deja de sorprender.